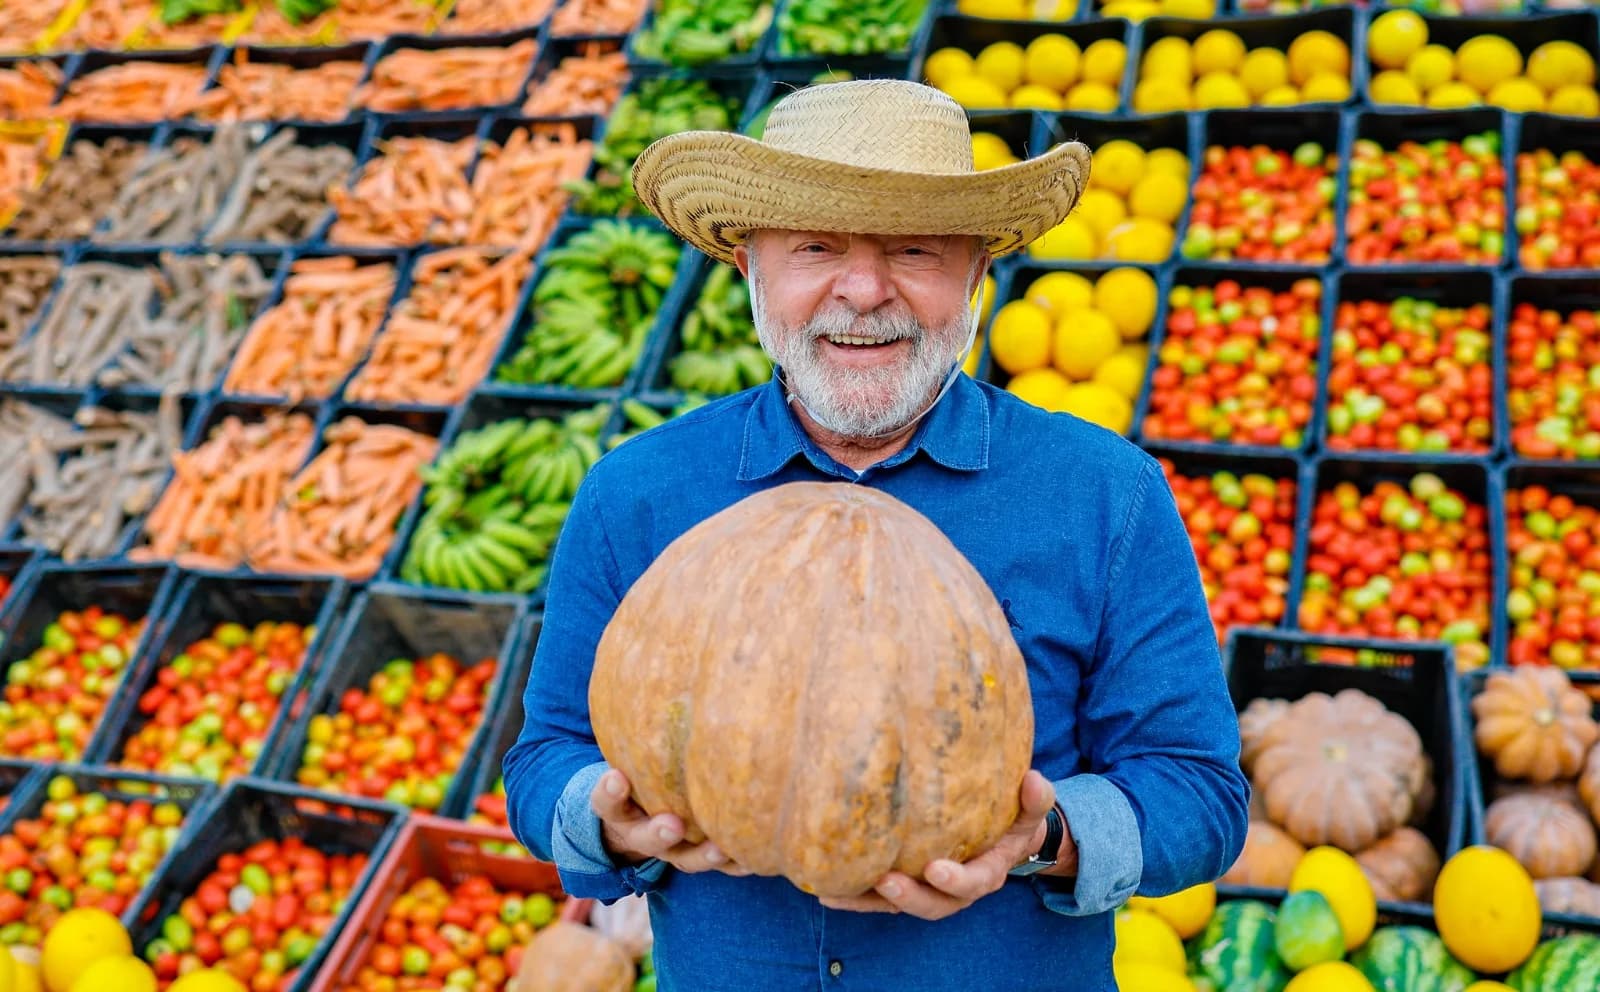

A partir de janeiro de 2027, entra em vigor uma das principais alterações previstas pela reforma tributária para a população brasileira: a alíquota zero da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) incidente sobre os produtos da Cesta Básica Nacional.
A regra está fixada na Lei Complementar 214/2025, sancionada pelo presidente Luiz Inácio Lula da Silva no início de 2025 como parte da regulamentação do novo sistema tributário, tendo como objetivo formal diminuir a carga sobre itens essenciais ao consumo.
Conforme estabelecido nos anexos da lei e em diretrizes do Ministério do Desenvolvimento e Assistência Social, os produtos isentos englobam itens como feijão, farinhas de milho, trigo e mandioca, aveia, leite fluido, fórmulas infantis e certos tipos de queijo, além de carnes e peixes — com exceções expressas para espécies como bacalhau, atum e salmão. Frutas, hortaliças e ovos também contam com a previsão de tributação zerada.
A transição, contudo, ocorrerá de forma gradual. A CBS, de competência federal e que substitui PIS e Cofins, passa a valer em 2027. Já o IBS, que reúne os tributos estaduais e municipais (ICMS e ISS), terá sua implementação iniciada em 2029, com conclusão prevista para 2033. Além disso, alimentos fora da cesta básica essencial — como pão de forma, óleos vegetais e extrato de tomate — terão apenas redução parcial de 60% na tributação.
Analistas ressaltam ainda que a desoneração legal dos tributos não assegura automaticamente o barateamento integral dos produtos nas prateleiras, uma vez que a formação dos preços finais continua dependente de fatores de mercado, como despesas de transporte, logística, produção e margens praticadas pelo comércio.