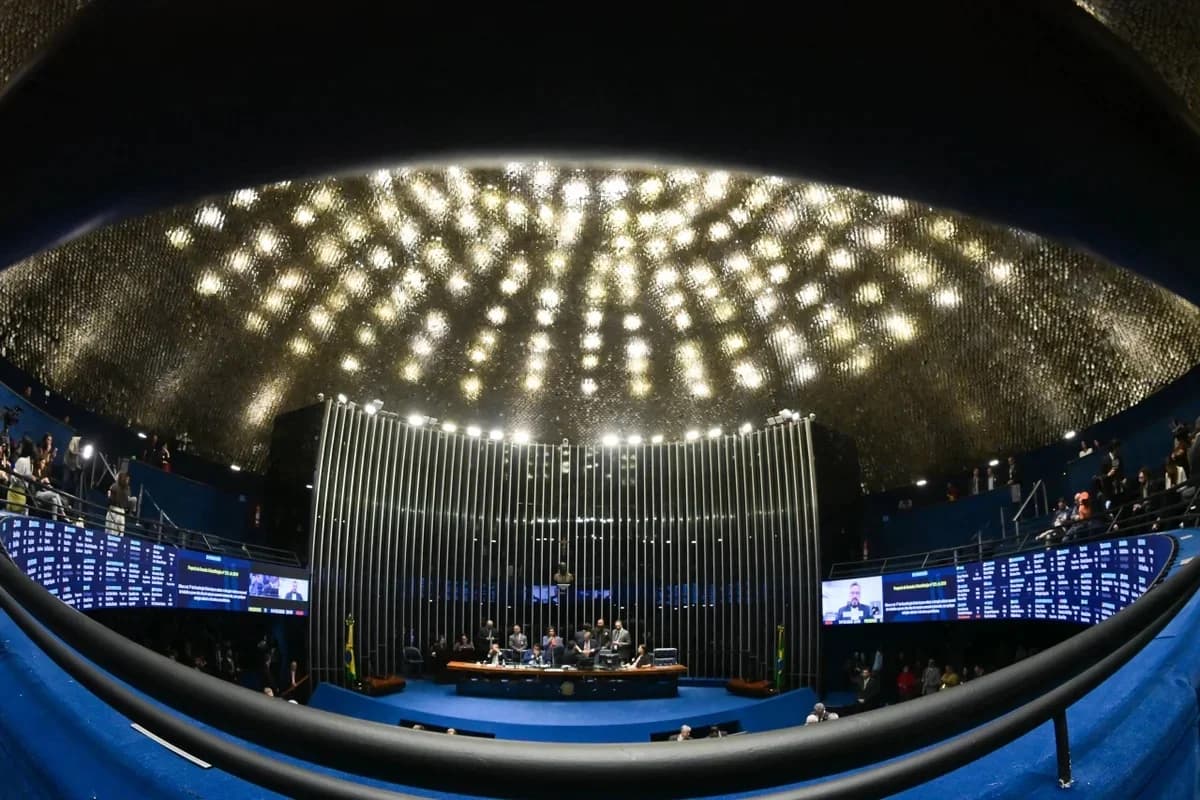

O Senado aprovou nesta quinta-feira, 15 de outubro, o projeto que amplia o limite anual de faturamento do Microempreendedor Individual. O teto passará dos atuais R$ 81 mil para R$ 110 mil em 2027 e chegará a R$ 140 mil em 2028.
A proposta apresentada pelo governo do presidente Luiz Inácio Lula da Silva também permite a contratação de um segundo funcionário e concede perdão de dívidas de microempreendedores com a União. O texto segue para sanção presidencial.
Na quarta-feira, 14 de outubro, a Câmara dos Deputados aprovou o projeto por 461 votos favoráveis e quatro contrários, sob a condução do presidente da Casa, Hugo Motta, do Republicanos da Paraíba.
A votação ocorreu a 11 dias do segundo turno da eleição presidencial, no qual Lula disputa a reeleição contra Flávio Bolsonaro, do PL. A medida representa uma entrega importante da agenda econômica defendida pelo governo.
Lula enviou a proposta ao Congresso em junho. Na ocasião, Motta participou de uma reunião no Palácio do Planalto para receber o projeto.
O presidente da Câmara decidiu colocar a matéria em votação nesta semana, em outro movimento de aproximação com o governo, apesar do apoio formal do Republicanos à candidatura de Flávio Bolsonaro.
No Senado, o texto teve como relator Carlos Fávaro, do PSD de Mato Grosso.
O limite de faturamento do MEI está congelado em R$ 81 mil desde 2018.
Na justificativa encaminhada ao Congresso, o governo informou que a inflação acumulada entre janeiro de 2018 e maio de 2026 chegou a 55,4%. A perda do valor real do teto levou pequenos empreendedores a deixarem o regime simplificado.
O Brasil tem aproximadamente 17 milhões de MEIs ativos.
Dados apresentados no parecer indicam que mais de 100 mil microempreendedores foram retirados do regime entre 2025 e 2026 por ultrapassarem o limite permitido.
Em 2027, o teto anual subirá para R$ 110 mil. A partir de 2028, o limite passará a ser de R$ 140 mil.
O projeto também autoriza cada MEI a contratar até dois empregados, em vez de apenas um. Os funcionários deverão receber um salário mínimo ou o piso definido para a categoria.
Também será possível contratar trabalhadores temporários durante afastamentos previstos em lei. A proposta ainda permite a criação de processos de contratação pública exclusivos para MEIs.
O faturamento usado para definir o enquadramento no regime corresponde à receita bruta do negócio, e não ao lucro obtido pelo empreendedor.
A mudança permitirá que negócios com receitas superiores aos atuais R$ 81 mil permaneçam no MEI, sem a obrigação de mudar de regime tributário somente por ultrapassarem esse valor.
Para empresas abertas no decorrer do ano, o teto será calculado proporcionalmente ao número de meses de funcionamento.
Em 2027, o limite proporcional será de R$ 9.166,67 por mês de atividade. A partir de 2028, o valor mensal será de R$ 11.666,67.
O projeto concede perdão integral de dívidas de responsabilidade dos MEIs, inscritas ou não na Dívida Ativa da União até 13 de outubro de 2026.
O benefício abrange débitos de contribuições para a Seguridade Social e obrigações relacionadas, incluindo juros, multas e encargos legais. Também alcança valores cobrados em processos judiciais ou administrativos e dívidas incluídas em parcelamentos.
Para manter o benefício, o microempreendedor precisará pagar regularmente as contribuições com vencimento nos seis meses seguintes à entrada em vigor da lei. O não pagamento provocará o cancelamento do perdão.
Quem tiver ações judiciais relacionadas às dívidas contempladas deverá comprovar a desistência dos processos e renunciar aos pedidos correspondentes. Valores já pagos não serão devolvidos.
Segundo as estimativas apresentadas no parecer, o aumento do teto provocará uma renúncia de receita de R$ 1,57 bilhão em 2027, R$ 3,15 bilhões em 2028 e R$ 3,38 bilhões em 2029.
O perdão das dívidas deverá reduzir a arrecadação em R$ 1,12 bilhão em 2027, R$ 1,01 bilhão em 2028 e R$ 909,4 milhões em 2029.
Somadas, as duas medidas terão impacto estimado de R$ 2,69 bilhões em 2027, R$ 4,16 bilhões em 2028 e cerca de R$ 4,29 bilhões em 2029.
Apesar das projeções, o projeto não define uma fonte específica para compensar a perda de arrecadação, como o aumento de outros tributos ou a redução de despesas.